妻にがんの診断が! お金の用意どうしよう?
 Q. 妻にがんの診断が! お金の用意どうしよう?
 A.手術などで高額な医療費がかかる場合、公的医療保険※1には「高額療養費」という制度があります。
1 公的医療保険…健康保険組合、協会けんぽ、市町村国保、共済組合、後期高齢者医療制度などの公的な機関が実施する保険を指します。強制加入(日本国内に居住する方は基本的に必ず入らなければいけません。)のしくみです。これに対し、民間の生命保険・がん保険・医療保険は、自由加入のため「私的保険(任意保険)」と呼ばれます。

妻ががんと診断されました! 手術も予定されています。体のことはもちろん心配なのですが、医療費のことも心配です。お金がたくさんかかりそうなので不安です。

社労士
それはいろいろと大変ですね! でも安心して下さい。そんなときにこそ、ぜひ知ってほしい制度があります。手術などで医療費が高額になるときに活用できる「高額療養費」という制度です。

何でしょう? その「高額療養費」というのは?
社労士
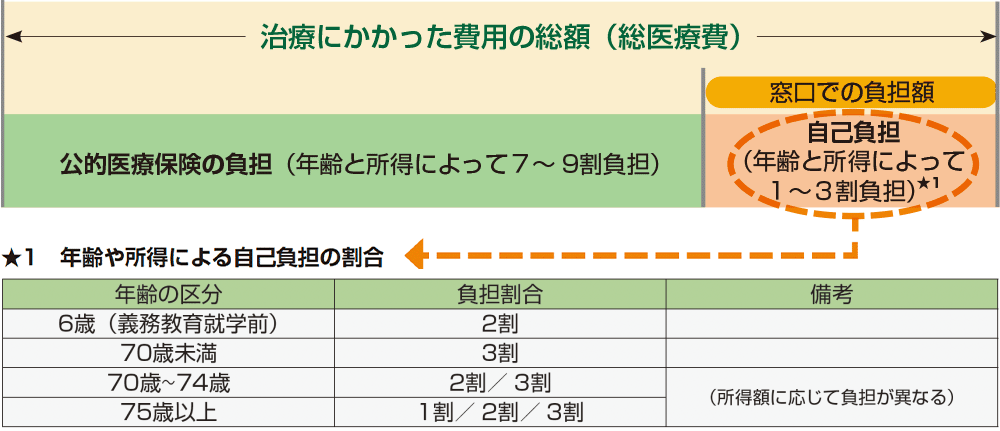
失礼しました。あまり聞いたことがないですよね。「高額療養費」という制度を知らない方でも、病院などでマイナ保険証または資格確認書(以下、マイナ保険証等)を使って診察を受けたとき、治療にかかった費用のうちの7割~9割は公的医療保険が負担してくれるのはご存知ですよね? 残りの1割~3割分を自己負担するのですが、年齢と所得水準に応じて割合が決められています(図1)。
はい、それは分かります。私は3割負担です。
社労士
ただ、まさおさんの奥さんのケースのように、手術などの治療や入院が必要になって医療費がとても高額になってしまう場合、例えば3割分だとしても、窓口でそれを負担するのは、ちょっと大変ですよね? そんなときに「高額療養費」という名称で、患者の自己負担を軽くするしくみがつくられているのです。
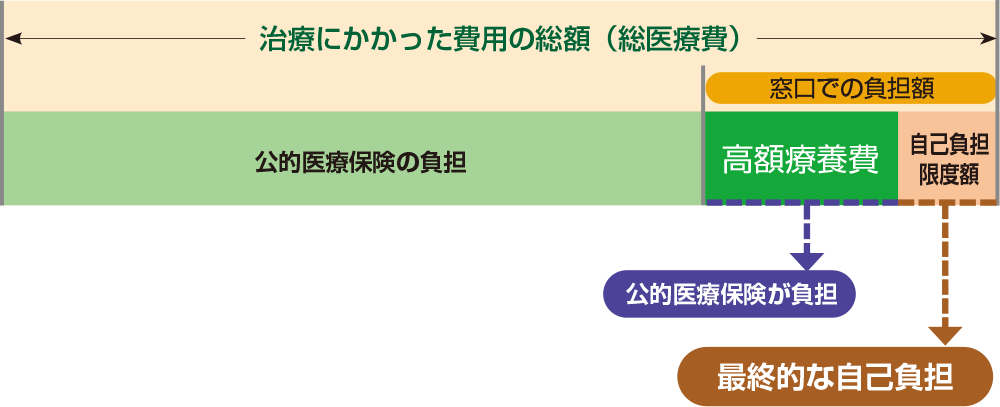
高額療養費は、窓口での負担額のうち、「自己負担限度額」以外を公的医療保険がカバーしてくれる制度なんです(図2)。
自己負担限度額の計算にはいくつかのルールがあります。詳しくは4.「自己負担限度額」について詳しく知りたい!を参照して下さい。
なるほど、それはとても助かりますね。
上図の「自己負担限度額」の額というのは決められているのですか?
社労士
はい。「自己負担限度額」は、治療を受けた人の年齢と所得水準に応じて1か月あたりの額が決まってきます。下の図を見てみましょう(図3)。
年収換算は目安です。実際の所得区分は、加入する医療保険により標準報酬月額や所得等で判定されます。
| 所得区分 | 月の自己負担上限(円)(世帯ごと) | 年間上限(世帯ごと) | |
|---|---|---|---|
| 2026年8月〜 | 2027年8月〜 | 2026年8月~ | |
| 約1,650万円〜 (標準報酬月額:127万円〜) |
270,300円+ (医療費-901,000円)×1% <140,100円> |
342,000円+ (医療費-1,140,000円)×1% <140,100円> |
168万円 |
| 約1,410〜約1,650万円 (標準報酬月額:103〜121万円) |
303,000円+ (医療費-1,010,000円)×1% <140,100円> |
||
| 約1,160〜約1,410万円 (標準報酬月額:83〜98万円) |
270,300円+ (医療費-901,000円)×1% <140,100円> |
||
| 約1,040〜約1,160万円 (標準報酬月額:71〜79万円) |
179,100円+ (医療費-597,000円)×1% <93,000円> |
209,400円+ (医療費-698,000円)×1% <93,000円> |
111万円 |
| 約950〜約1,040万円 (標準報酬月額:62〜68万円) |
194,400円+ (医療費-648,000円)×1% <93,000円> |
||
| 約770〜約950万円 (標準報酬月額:53〜59万円) |
179,100円+ (医療費-597,000円)×1% <93,000円> |
||
| 約650〜約770万円 (標準報酬月額:44〜50万円) |
85,800円+ (医療費-286,000円)×1% <44,400円> |
110,400円+ (医療費-368,000円)×1% <44,400円> |
53万円 |
| 約510〜約650万円 (標準報酬月額:36〜41万円) |
98,100円+ (医療費-327,000円)×1% <44,400円> |
||
| 約370〜約510万円 (標準報酬月額:28〜34万円) |
85,800円+ (医療費-286,000円)×1% <44,400円> |
||
| 約260〜約370万円 (標準報酬月額:20〜26万円) |
61,500円 <44,400円> |
69,600円 <44,400円> |
53万円 |
| 約200〜約260万円 (標準報酬月額:16〜19万円) |
65,400円 <44,400円> |
||
| 〜約200万円 (標準報酬月額:〜15万円) |
61,500円 <34,500円> |
53万円※ (2027年8月から41万円) |
|
| 住民税非課税 70歳未満 | 36,900円 <24,600円> | 36,900円 <24,600円> | 29万円 |
| 住民税非課税 70歳以上 | 25,700円 <24,600円> | 25,700円 <24,600円> | |
| 一定所得以下 70歳以上 | 15,700円 | 15,700円 | 18万円 |
< >:多数回該当(5.「毎月の治療費の負担を軽くするしくみはあるの?」参照)。
※2026年8月~2027年7月の年間上限は53万円となります。「~約200万円(標準報酬月額:~15万円)」区分に該当することが確認できた場合、年間上限は41万円として再計算され、差額が2027年8月以降に払い戻しされます。
70歳以上の方には、外来医療費を個人ごとの上限額までとする「外来特例」があります。まず、個人の外来上限を適用し、その自己負担額に入院分などを合算し世帯上限を適用します。
| 所得区分 | 外来特例(個人ごと) | 年間上限(個人ごと) | |
|---|---|---|---|
| 2026年8月〜 | 2027年8月〜 | 2026年8月~ | |
| 約260〜約370万円 | 22,000円 | 28,000円 | 21.6万円 |
| 約200〜約260万円 | |||
| 〜約200万円 | 22,000円 | ||
| 住民税非課税 | 11,000円 | 13,000円 | 9.6万円 |
| 一定所得以下 | 8,000円 | 8,000円 | ー |
今回、妻の入院は、8月3日から10日間です。私の場合、所得区分は「28〜50万円」にあたるようなので、医療費が100万円くらいかかるとすると…?
社労士
では、計算してみましょう。図3の「28~50万円」の計算式に当てはめてみます。医療費が100万円の場合、
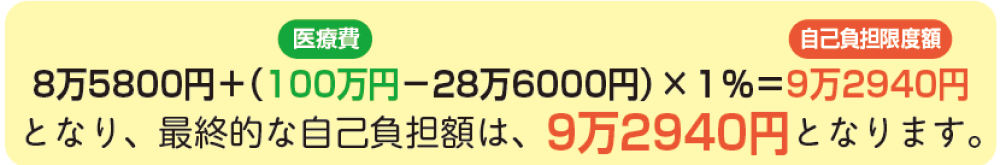
では、9万数千円くらい、とみておけばいいのですね。
社労士
そうですね。つまり、上記の場合だと9万2940円を超えた分を高額療養費がカバーします。ただし、このしくみは、公的医療保険の対象範囲に限られ、「差額ベッド代」などの保険が効かない分は別に負担することになるので注意しましょう(8.「病院の領収証にある「保険適用外」って何?」参照)。
詳しい説明、ありがとうございました。だいたいの目途が分かって、ちょっとほっとしました。妻も治療に専念できそうです。
社労士
でも、自己負担限度額は、2026年8月と2027年8月の2回にわたって引き上げられるので注意しましょう。
え? 2回も上がるの!?
社労士
そうなのですよ。2027年8月からは所得区分が細分化され、所得によっては上限がさらに高くなります。その一方で、2026年8月からは治療が長引く方のための「年間上限」が導入されます。図3の年間上限の欄の通り、1年間(計算期間は8月1日~翌年7月31日)の自己負担額を合算して年間上限を超えた分が戻ります。合算できるのは、月ごとの高額療養費と同じく1回(病院ごと・入院外来別など)の支払いが2万1000円以上(70歳未満)のものに限られます(5.「毎月の治療費の負担を軽くするしくみはあるの?」参照)。
払い戻しには、申請手続きが必要ですか?
社労士
はい。一度窓口で支払った後、ご加入の公的医療保険に申請して払い戻しを受けます。日頃から医療費をメモし、領収書を大切に保管しておきましょう。
記載されている内容およびサイトの情報は2026年6月現在のものです。